
ポルトガルには、現在、日本のような一般的な意味での「相続税」はありません。
ただし、ポルトガルにある不動産や銀行口座、証券などを相続すると、印紙税(Imposto do Selo)の申告や、不動産の名義変更、銀行口座の相続手続きが必要になります。
相続する人が配偶者や子どもなどの近い家族であれば、印紙税が免除されることが多い一方、兄弟姉妹・甥や姪・友人などが相続する場合は、原則として10%の印紙税が問題になります。
さらに、相続人が日本に住んでいる場合は、ポルトガルの財産も日本の相続税の計算に含まれることがあります。つまり、「ポルトガルには相続税がないから、何もしなくてよい」と考えるのは危険です。
この記事では、ポルトガルの印紙税、近親者の免税、申告期限、不動産・銀行口座の手続き、日本の相続税との関係を、税務知識がない方にも分かるように解説します。
※本記事では、読者がイメージしやすいように、ユーロ表記には日本円の目安も併記しています。円換算は、1ユーロ=約185円として概算しています。実際の申告では、適用される為替レートや評価方法を専門家に確認してください
【当記事は2026年1月1日時点の法令に基づき作成しております。】
目次
第1章 ポルトガルには相続税はないが、印紙税に注意
結論からいうと、ポルトガルには日本の相続税と同じ名前・仕組みの税金はありません。そのため、「ポルトガルは相続税がない国」と紹介されることがあります。
しかし、これは「相続が起きても税金も手続きも一切ない」という意味ではありません。
代わりに、相続や贈与によって無償で財産を受け取ったときは、「印紙税」が問題になります。
ポルトガルにある財産を相続すると、印紙税の申告を行い、誰が相続人かを証明し、不動産や銀行口座の名義を変える手続きが必要になります。
1-1 ポルトガルでは印紙税(Imposto do Selo)が重要
印紙税とは、一定の契約や財産の移転にかかる税金です。相続では、ポルトガルにある財産を無償で受け取ることに対して、原則10%の印紙税がかかります。
たとえば、ポルトガルの不動産、ポルトガルの銀行預金、証券や持分、登録が必要な車などが対象になり得ます。国外にある財産は、通常はポルトガルの印紙税の対象外ですが、銀行の預金や有価証券、不動産など財産がどの国にあると扱われるかは、財産の種類によって判断が分かれることがあります。
| 相続する人 | 10%の印紙税の基本的な扱い |
|---|---|
| 配偶者・一定の事実婚パートナー | 原則として免税 |
| 子ども・孫などの直系卑属 | 原則として免税 |
| 親・祖父母などの直系尊属 | 原則として免税 |
| 兄弟姉妹・甥や姪・友人など | 原則として10% |
なお、印紙税がかからない場合でも、不動産登記の費用、相続人証明の費用、翻訳費用、専門家費用などは別に必要になることがあります。
1-2 配偶者・子ども・親などは免税になることがある
ポルトガルでは、次の人が相続する場合、相続による10%の印紙税は原則として免除されます。
- 配偶者
- ポルトガル法上、一定の要件を満たす事実婚のパートナー
- 子ども、孫などの直系卑属
- 親、祖父母などの直系尊属
たとえば、日本に住む子どもが、父のポルトガルの別荘を相続する場合、ポルトガルの10%の印紙税は通常かかりません。
ただし、「税額が0円」と「手続きが0」は別です。相続財産の申告、NIF(税務番号)の確認、相続人証明、不動産登記、銀行口座の名義変更・解約などは残ります。
1-3 兄弟姉妹・甥姪・友人への相続は10%課税に注意
兄弟姉妹、甥や姪、いとこ、友人などは、近親者の免税の対象ではありません。そのため、ポルトガルにある財産を相続すると、原則として10%の印紙税がかかります。
計算の基本は、次のとおりです。
印紙税の計算イメージ
- 課税対象となる財産の価額 × 10%
- 例:課税対象価額が30万ユーロ(約5,550万円)なら、印紙税は3万ユーロ(約555万円)
実際の課税対象価額は、必ずしも売買サイトの価格や相続人が考える時価と同じではありません。不動産の税務上の価額や、財産ごとの評価方法を確認する必要があります。
また、法律上の事実婚として認められないパートナーや、親族以外の人に財産を残す場合も、10%課税の対象になる可能性があります。遺言書だけでなく、税金の負担まで確認しておきましょう。
1-4 生前贈与も印紙税の確認が必要
「相続の前に贈与しておけば、ポルトガルの税金がかからない」とは限りません。
ポルトガルでは、相続だけでなく、生前贈与によって無償で財産を受け取った場合にも、原則として10%の印紙税がかかります。
ただし、配偶者、一定の事実婚パートナー、子ども・孫、親・祖父母への贈与については、この10%の印紙税が原則として免除されます。兄弟姉妹、甥・姪、友人などへの贈与には、原則として10%の印紙税がかかります。
さらに、ポルトガルの不動産を生前贈与する場合には、10%とは別に、不動産の価額に対して0.8%の印紙税がかかることがあります。
ここが、相続と生前贈与の大きな違いです。
不動産を相続した場合
原則として0.8%の印紙税はかかりません。10%の印紙税を確認しますが、配偶者や子どもなどの近親者は原則として免税です。
不動産を生前贈与した場合
10%の印紙税に加えて、0.8%の印紙税も確認する必要があります。配偶者や子どもなどへの贈与では10%部分は免除されますが、0.8%部分は原則として免除されません。
例)
親が子どもに30万ユーロ(約5,550万円)のポルトガル不動産を生前贈与したとします。
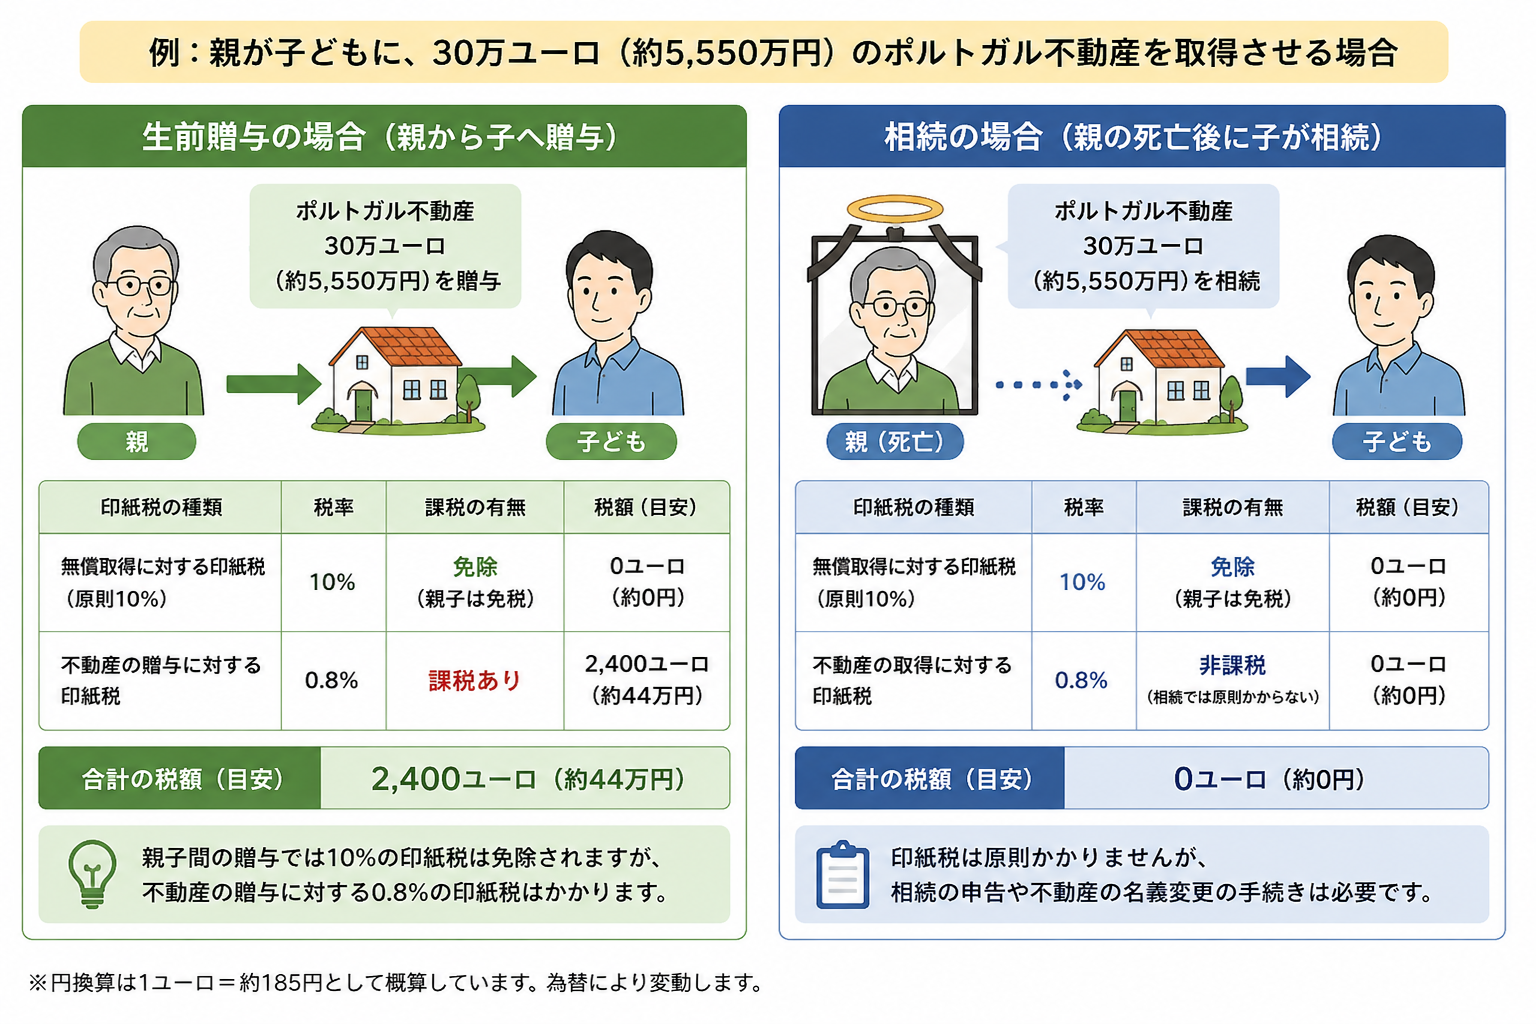
親子間であるため、10%の印紙税は原則として免除されます。しかし、不動産の贈与に対する0.8%の印紙税は別にかかるため、税額はおおむね2,400ユーロ(約44万円)となります。
一方、同じ不動産を親の死亡後に子どもが相続した場合、親子間の10%の印紙税は原則として免除され、0.8%の印紙税も通常はかかりません。ただし、税額がゼロでも、相続の申告や不動産の名義変更は必要です。
第2章 相続人が日本に住んでいる場合、ポルトガルの相続手続きや日本の相続税が関係することがある
亡くなった方がポルトガルに住んでいても、ポルトガルに財産があれば、相続人が日本に住んでいてもポルトガル側の手続きは避けて通れません。さらに、日本の相続税も確認が必要です。
2-1 ポルトガルに不動産や銀行口座がある場合
ポルトガルに次のような財産がある場合は、相続財産として申告し、名義変更や解約などの手続きを進めます。
| 財産 | 主な確認・手続き |
|---|---|
| 不動産 | 印紙税の申告、相続人の証明、不動産登記、固定資産税や管理費の確認 |
| 銀行口座 | 死亡の届出、残高証明、相続人の証明、印紙税の申告・納付証明、払戻し・名義変更 |
| 証券・投資口座 | 死亡日時点の評価、保有商品の確認、相続・売却・口座移管 |
| 車などの登録財産 | 所有者変更、保険・税金・保管状況の確認 |
銀行は、相続人であることを証明できるまで、口座からの払戻しを制限することがあります。
また、ポルトガルの印紙税を申告済みであることや、税金を納めたこと、または免税であることの証明を求められることがあります。
不動産は、名義変更をしないまま放置すると、売却、賃貸、修繕、管理費の支払いが進めにくくなります。相続後に売却するのか、家族で使うのか、賃貸するのかも早めに話し合いましょう。
2-2 ポルトガル財産にも日本の相続税がかかることがある
ポルトガルにある財産でも、日本の相続税の対象になることがあります。
特に、相続人が日本に住んでいる一般的なケースでは、ポルトガルの不動産や預金も含めて、日本の相続税を計算する可能性が高くなります。
ただし、日本の相続税がどこまでの財産にかかるかは、亡くなった方と相続人の居住地・国籍・過去の日本居住歴・在留資格などによって変わります。
次のフローチャートと判定表は、全体像をつかむためのものです。

図1 日本の相続税がかかる財産の範囲を確認するフローチャート

図2 日本の相続税がかかる範囲の判定表
図は一般的な判定イメージです。実際には、在留資格や国籍の変更、居住期間の数え方などで結論が変わるため、個別確認が必要です。
2-3 日本とポルトガルの両方で課税されることはある?
はい、あります。
ただし、近親者が相続する場合は、ポルトガルの印紙税が免除され、日本だけで相続税が発生するケースも多くあります。
| ケース | ポルトガル側 | 日本側 |
|---|---|---|
| 日本在住の子どもがポルトガル不動産を相続 | 10%の印紙税は原則免税。ただし申告・登記は必要 | 課税範囲に入れば、ポルトガル不動産も相続税の計算に含めます |
| 日本在住の兄弟がポルトガル不動産を相続 | 原則10%の印紙税 | 課税範囲に入れば、日本の相続税もかかる可能性があります |
| 日本在住の友人が遺言でポルトガル財産を取得 | 原則10%の印紙税 | 遺贈として日本の相続税の対象になる可能性があります |
つまり、「両国で税金がかかるか」だけでなく、「ポルトガルでは税金が0でも手続きが必要か」「日本では国外財産を申告するか」を分けて考えることが重要です。
2-4 外国税額控除を適用できる可能性がある
同じポルトガル財産について、ポルトガルの印紙税と日本の相続税の両方がかかる場合は、日本の相続税で「外国税額控除」を使える可能性があります。
外国税額控除とは、国外財産に対して外国で相続税に相当する税金を支払ったとき、その税額の全部または一部を日本の相続税から差し引く仕組みです。
ただし、ポルトガルの印紙税が日本の制度上「相続税に相当する税」に該当するかは、死亡を原因とする取得に対する税であるか、どの財産に対して課税されたかなどを見て個別に判断します。
自動的に控除できるわけではありません。
また、不動産登記の費用、弁護士・ノタリオ等の報酬、翻訳費用、不動産を売却したときの税金は、相続税の外国税額控除とは別の費用・税金です。
| 日本の申告で準備したい資料 | 具体例 |
|---|---|
| ポルトガルの税額が分かる書類 | 申告書、税額通知書、納付書、免税の証明 |
| 支払ったことが分かる書類 | 銀行送金記録、領収書 |
| 財産と税金の対応関係 | どの不動産・口座に、いくらの印紙税がかかったか |
| 日本語訳 | 税務署に説明できる程度の翻訳 |
日本の相続税の申告期限は、通常、死亡を知った日の翌日から10か月以内です。ポルトガル側の手続きと並行して進め、税額が確定する時期も早めに確認しましょう。
第3章 ポルトガル相続で日本人が特に注意したいこと
ポルトガル相続では、税金だけでなく、誰にどれだけ残せるか、誰が申告するか、どの書類をそろえるかも重要です。
3-1 ポルトガルにも「遺留分」に近い相続のルールがある
ポルトガル法には、配偶者、子ども・孫、親・祖父母など、一定の相続人に最低限の取り分を残す仕組みがあります。日本の「遺留分」に近い考え方です。
ポルトガル法が相続に適用される場合の代表的な取り分は、次のとおりです。
ここで示す割合は、遺言でも自由に処分できない「守られる部分」の目安です。
| 家族の状況 | 守られる部分の基本 |
|---|---|
| 配偶者のみ | 遺産の2分の1 |
| 配偶者と子どもがいる | 遺産の3分の2 |
| 子どものみ(1人) | 遺産の2分の1 |
| 子どものみ(2人以上) | 遺産の3分の2 |
| 配偶者と親・祖父母がいる | 遺産の3分の2 |
ただし、ポルトガルに不動産があるだけで、必ずポルトガル法の取り分ルールが使われるとは限りません。
国際相続では、原則として亡くなった方の常居所の国の法律が基準となることが多いです。
3-2 申告期限は「死亡月の翌月から3か月目の末日」
ポルトガルに相続財産がある場合、死亡の事実と印紙税の申告は、死亡した月の翌月から数えて3か月目の末日までに行うのが原則です。
期限の例
- 3月10日に亡くなった場合:6月30日まで
- 3月31日に亡くなった場合:同じく6月30日まで
日本の相続税の申告期限である10か月よりかなり早いため、日本側の遺産分割が終わるまで待っていると、ポルトガルの期限に間に合わない可能性があります。
期限の延長が認められる場合もありますが、正当な理由が必要で、当然に延長されるわけではありません。相続が発生したら、まずポルトガル財産の有無を確認しましょう。
3-3 Modelo 1 と cabeça-de-casal(遺産管理の代表者)
ポルトガルの相続手続きでは、次の3つの言葉がよく出てきます。
| 用語 | 簡単な意味 |
|---|---|
| Modelo 1 do Imposto do Selo | 印紙税の申告に使う基本の様式 |
| cabeça-de-casal | 遺産分割が終わるまで、相続財産の申告・管理を進める代表者 |
| Finanças | ポルトガルの税務当局・税務窓口を指す一般的な呼び方 |
cabeça-de-casalは、通常、相続人である配偶者、遺言執行者、近い順位の法定相続人などが担当します。
相続人全員が合意すれば、別の人を選べる場合もあります。
代表者は、死亡の届出、相続人の情報、財産一覧と価額、遺言書などをそろえて申告します。近親者の免税で税額が0でも、相続財産がある場合は申告手続きを進めます。
税金が発生する場合は、申告後に税額通知が届きます。納付期限や分割納付の可否は、その通知と現地専門家の案内を確認してください。
3-4 NIF、相続人証明、不動産登記が重要
ポルトガル相続では、税金の計算だけでなく、「誰が相続人なのか」「その人の税務番号は何か」「不動産の名義をどう変えるか」を書類で証明します。
| 用語・手続き | 役割 |
|---|---|
| NIF(Número de Identificação Fiscal) | ポルトガルの税務番号。申告や登記、銀行手続きで必要になります |
| Habilitação de Herdeiros | 誰が相続人であるかを公的に証明する書類・手続き |
| 不動産登記 | 相続人全員の共有にする、特定の相続人に分けるなど、権利関係を登記します |
| Balcão Heranças | 相続人証明、分割、登記などをまとめて行える窓口の一つ |
日本に住む相続人でも、ポルトガルのNIFが必要になることがあります。日本の非居住者がNIFを取得・利用するときは、住所証明や旅券の提出、税務上の代理人の要否などを確認します。
また、ポルトガルの銀行口座は、死亡を銀行へ知らせた後、相続人証明、印紙税の申告・納付または免税の証明がそろうまで、払戻しが制限されることがあります。
一般的な手続きの流れ
- 死亡証明書、戸籍・相続関係資料、遺言書、財産資料を集める
- 亡くなった方と相続人のNIFを確認・取得する
- 期限までにModelo 1と財産一覧を提出する
- Habilitação de Herdeirosで相続人を証明する
- 不動産登記、銀行口座、証券口座の手続きを進める
- 日本の相続税申告が必要か判定し、10か月以内に申告する
実際の順番は、財産や遺言の内容によって前後し、いくつかの手続きを同時に進めることもあります。
日本の戸籍、死亡証明、遺言書、委任状などをポルトガルで使う場合は、ポルトガル語の翻訳や、公的な認証を求められることがあります。
3-5 ポルトガル語書類・翻訳・アポスティーユが必要になることがある
| 準備する書類の例 | 確認ポイント |
|---|---|
| 死亡証明書 | 死亡日・死亡地が確認できるもの |
| 戸籍謄本・法定相続情報など | 亡くなった方と相続人の関係を説明できるもの |
| 遺言書 | 原本、検認・保管状況、準拠法の記載 |
| 不動産資料 | 登記情報、購入契約、税務番号、固定資産税資料、住宅ローン |
| 銀行・証券資料 | 金融機関名、支店、口座番号、死亡日時点残高 |
| 委任状 | 現地専門家が代理で申告・登記できる権限があるか |
外国語の公文書は、認証されたポルトガル語訳が必要になるのが一般的です。また、提出先によっては、日本の公文書にアポスティーユや領事認証などを求めることがあります。
※アポスティーユ:日本の公文書を外国で使うために、その書類が日本の公的機関から正式に発行されたことを証明するものです。翻訳とは別の手続きです
必要な翻訳・認証は、提出先や手続きによって異なります。先に翻訳を大量に作るのではなく、ポルトガルの税務当局、登記所、銀行、担当専門家へ、必要な書式と認証方法を確認してから準備しましょう。
生前に整理しておくとよいもの
- ポルトガル財産の一覧と、おおよその価額
- 不動産の登記資料、購入契約書、管理会社の連絡先
- 銀行・証券口座の一覧、NIF、オンライン利用情報の保管場所
- 遺言書と、その保管場所
- 日本とポルトガルで連絡する専門家の候補
第4章 国際相続は「税理士法人マインライフ」へ
国際相続では、日本の相続税だけでなく、ポルトガルの印紙税、相続人証明、不動産登記、銀行手続き、翻訳などを同時に進めます。日本側だけ、ポルトガル側だけの専門家では、全体を整理しきれないことがあります。
税理士法人マインライフは、新宿・津田沼を拠点に、相続・国際相続を取り扱う少数精鋭の税理士法人です。年間数百件の相続税申告を担当しており、経験豊富な税理士が最初から最後まで対応します。
日本側では、相続税の課税範囲、ポルトガル財産の評価、外国税額控除、申告期限を整理します。ポルトガル側では、現地の弁護士・税務専門家・ノタリオ・登記関係者などと連携し、必要な手続きを確認します。
「ポルトガルの財産をどう申告すればよいか分からない」「近親者免税でも何を提出するのか不安」「日本とポルトガルで二重課税にならないか確認したい」という方は、早めにご相談ください。
初回面談は無料です。相続発生前であれば、財産一覧や遺言書の確認から始められます。相続発生後であれば、日本とポルトガルの期限を整理し、優先順位をつけて進めます。
第5章 まとめ
ポルトガルには、日本のような一般的な意味での相続税はありません。しかし、相続による財産の取得には、原則10%の印紙税が関係します。
配偶者、一定の事実婚パートナー、子ども・孫、親・祖父母は、10%の印紙税が原則として免除されます。一方、兄弟姉妹、甥や姪、友人などは、原則10%です。
最も大切なのは、「ポルトガルで税額が0なら、何もしなくてよい」と考えないことです。免税でも、死亡の届出、Modelo 1、NIF、相続人証明、不動産登記、銀行手続きが必要になることがあります。申告期限は、死亡月の翌月から数えて3か月目の末日です。
また、日本の相続税では、ポルトガルの不動産や預金も申告対象になる場合があります。ポルトガルで10%の印紙税を支払った場合は、日本の外国税額控除を使える可能性がありますが、個別の確認が必要です。
さらに、ポルトガル法には一定の相続人の最低取り分を守るルールがあります。ただし、どの国の相続法が使われるかは、常居所、国籍、遺言書の内容で変わります。
まず始める4つの準備
- ポルトガルの不動産・銀行・証券などを一覧にする
- 登記資料、口座情報、NIF、遺言書をまとめる
- 亡くなった方と相続人の居住地・国籍・居住歴を整理する
- 日本側の税理士とポルトガル側の専門家へ、相続発生前から相談する
国際相続は、相続が起きてから資料を探し始めると、短い期限の中で家族の負担が大きくなります。元気なうちに財産と書類を整理し、「誰が、どの財産を、どのように引き継ぐか」を家族で共有しておくことが、申告漏れや手続きの遅れ、家族間のトラブルを防ぐ第一歩です。
※本記事は、2026年7月時点のポルトガル政府・税務当局、EU司法関連情報、日本国税庁の公表情報を基に、一般的な制度を分かりやすく説明したものです。実際の課税・申告・準拠法・必要書類は、居住地、国籍、財産の種類、遺言書、家族関係などで変わります。個別案件は、日本とポルトガルの専門家へご確認ください。
主な確認先:ポルトガル政府「Tax liability on the transfer of property through inheritance」、ポルトガル税務当局「Código do Imposto do Selo」、EU e-Justice Portal「Succession」、日本国税庁「相続税の申告と納税」「在外財産に対する相続税額の控除」
